किसी एक केंद्रीय ‘ब्रिक्स करेंसी’ को लॉन्च करना या चीन की मुद्रा पर पूरी तरह निर्भर होना भारत जैसे देशों के लिए स्वीकार्य नहीं है
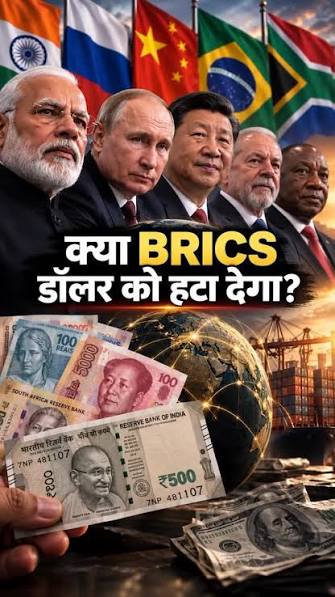
नई दिल्ली। चीन और रूस ही नहीं दुनिया के दूसरे देश भी जिनमें भारत भी शामिल है, भले ही कुछ भी दावा क्यों ना करें, जैसा कि नई दिल्ली के ब्रिक्स सम्मेलन में सामने आया, लेकिन अमेरिकी डॉलर का वर्चस्व खत्म करने की बात करना अभी दूर की कौड़ी है। डॉलर के एकाधिकार को खत्म करना फिलहाल दुनिया के तमाम देशों के लिए बूते से बाहर की बात नजर आ रही है। हालांकि ईरान से अमेरिका की जंग के चलते मिडिल ईस्ट तनाव के बाद डॉलर में धीरे-धीरे गिरावट (Gradual Decline) जरूर आ रही है। वैश्विक अर्थशास्त्र में इस प्रक्रिया को डी-डॉलरलाइजेशन (De-dollarization) कहा जाता है। सितंबर 2026 में नई दिल्ली में हुए ब्रिक्स सम्मेलन में भी यह साफ हो गया कि देश किसी एक झटके में डॉलर को नहीं हटा रहे हैं, बल्कि डॉलर पर अपनी निर्भरता को धीरे-धीरे कम करने के लिए वैकल्पिक रास्ते बना रहे हैं।
इतना आसान भी नहीं
डॉलर के एकाधिकार की वर्तमान स्थिति बनाम चुनौतियां
विशेषता / क्षेत्र
💵 अमेरिकी डॉलर की मजबूती (Structural Moat)
⚠️ एकाधिकार को चुनौती (De-dollarization Efforts)
वैश्विक विदेशी मुद्रा भंडार
दुनिया के कुल विदेशी मुद्रा भंडार (Foreign Exchange Reserves) का लगभग 56% हिस्सा आज भी डॉलर में है।
देशों द्वारा अपने भंडार में विविधता लाई जा रही है और सोने (Gold) व अन्य मुद्राओं की हिस्सेदारी बढ़ाई जा रही है।
अंतरराष्ट्रीय व्यापार
वैश्विक व्यापार इनवॉइसिंग में करीब आधा हिस्सा और कुल फॉरेक्स लेनदेन में 85-90% हिस्सेदारी डॉलर की है।
दावा है कि ब्रिक्स देश में स्थानीय मुद्राओं (जैसे रुपया, युआन, रूबल) में द्विपक्षीय व्यापार (Bilateral Trade) को तेजी से बढ़ावा दे रहे हैं।
बैंकिंग और पेमेंट सिस्टम
दुनिया का वित्तीय नेटवर्क और SWIFT पेमेंट सिस्टम पूरी तरह डॉलर के अनुकूल डिजाइन हैं।
प्रतिबंधों से बचने के लिए New Development Bank (NDB) जैसे संस्थान और डिजिटल करेंसी (CBDC) लिंक्स विकसित किए जा रहे हैं।
डॉलर की मजबूती की वजह
डॉलर दुनिया की सबसे ‘लिक्विड’ यानी आसानी से उपलब्ध और स्वीकार्य मुद्रा है। दुनिया के किसी भी कोने में व्यापारी डॉलर लेने से मना नहीं करते क्योंकि अमेरिकी वित्तीय बाजार पूरी तरह से खुला और पारदर्शी है। चीन की मुद्रा युआन को डॉलर का विकल्प माना जाता है, लेकिन चीनी सरकार के सख्त कैपिटल कंट्रोल्स (पूंजी नियंत्रण) के कारण विदेशी निवेशक इस पर पूरी तरह भरोसा नहीं कर पाते। युआन पूरी तरह से परिवर्तनीय (Convertible) नहीं है।
व्यापार असंतुलन (Trade Deficit Constraints)
भारत और रूस या चीन के व्यापार में भारी अंतर है। अगर भारत गैर-डॉलर व्यापार करता है, तो उसके पास दूसरी मुद्राओं (जैसे रूबल या युआन) का भारी अधिशेष (Surplus) जमा हो जाता है, जिसका उपयोग वह अन्य देशों से आयात करने के लिए आसानी से नहीं कर पाता। ब्रिक्स ब्लॉक के भीतर (जैसे भारत और चीन के बीच) गहरी रणनीतिक प्रतिस्पर्धा है। इसलिए, किसी एक केंद्रीय ‘ब्रिक्स करेंसी’ को लॉन्च करना या चीन की मुद्रा पर पूरी तरह निर्भर होना भारत जैसे देशों के लिए स्वीकार्य नहीं है। डॉलर का एकाधिकार कल या परसों में खत्म नहीं होने वाला है। यह एक बहु-ध्रुवीय व्यवस्था (Multipolar System) की ओर बढ़ रहा है, जहां डॉलर सबसे बड़ा खिलाड़ी तो बना रहेगा, लेकिन उसके साथ-साथ स्थानीय मुद्राएं और डिजिटल पेमेंट सिस्टम भी वैश्विक व्यापार में अपनी मजबूत जगह बना लेंगे।





Leave a comment